
- 不動産買取は東武住販山口店|山口市で創業40年!2万件以上の実績!
- ブログ一覧
- 取得費不明で不動産売却できる?市街地価格指数も解説
取得費不明で不動産売却できる?市街地価格指数も解説
2026-09-01
- この記事のハイライト
- ●不動産売却時の税金計算には購入代金や手数料などの取得費を正しく把握することが大切である
- ●取得費が不明な場合は売却額の5%とする概算取得費や市街地価格指数を活用して計算方法を選ぶ
- ●取得費を低く見積もると税負担が増えるため事前に過去の資料を探して慎重に確認する必要がある
相続や昔に購入した不動産を売却したいものの、当時の購入代金を示す資料がなく、税金が高額にならないか不安でお困りではありませんか。
取得費が不明なまま基本ルールの「売却金額の5%」で申告してしまうと、譲渡所得が大きく跳ね上がり、本来支払う必要のない税金まで納めることになりかねません。
本記事では、資料が見つからなくても損をしない「市街地価格指数の活用法」など、税負担を抑えるための具体的なポイントについて解説いたします。
手元に残る売却益を少しでも多く守りたいとお考えの方は、ぜひご参考になさってくださいね。
\お気軽にご相談ください!/
譲渡所得計算の基本となる取得費とは?
不動産売却で損をしないためには、主に基本知識である取得費からおさえる必要があります。
まずは、譲渡所得計算に欠かせない取得費の概要について解説していきます。
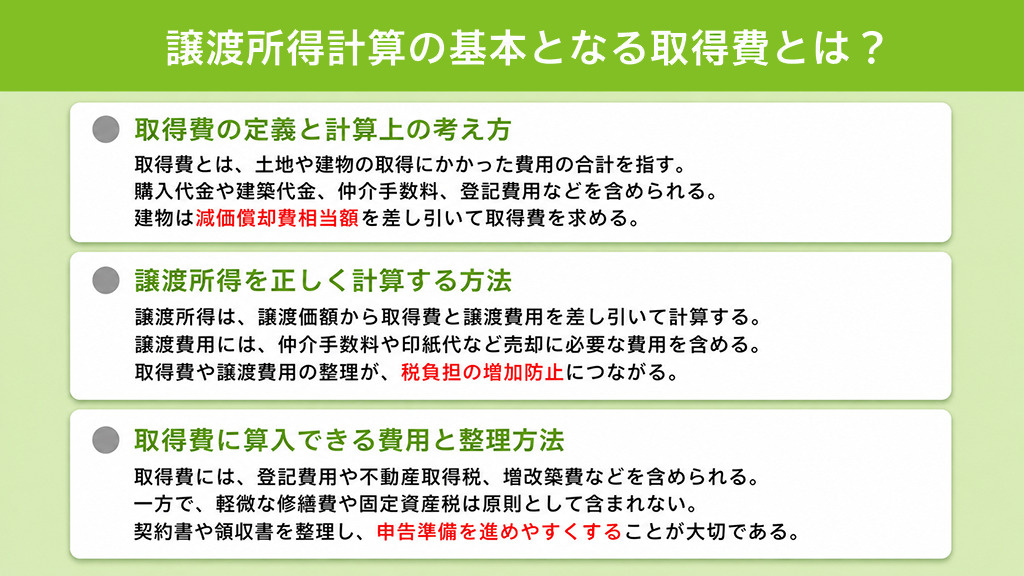
取得費の定義と内訳
取得費とは、売却する土地や建物を取得するために支払った費用の合計で、譲渡所得を計算する際の重要な基準です。
主な内訳には、購入代金や建築代金のほか、不動産会社へ支払った仲介手数料、登記費用などが含まれます。
また、土地は通常、時間の経過による価値の減少を考慮せず、購入時の金額を基本に取得費を整理します。
一方、建物は使用や経年で価値が減るため、購入代金などから減価償却費相当額を差し引いて取得費を求める必要があるのです。
なお、相続や贈与で取得した不動産は、原則として前の所有者の取得費を引き継ぐため、当時の売買契約書や領収書など、過去の資料を確認することが大切です。
譲渡所得の計算方法
不動産を売却して利益が出た場合、その利益は譲渡所得となり、所得税や住民税の計算対象になります。
譲渡所得は、売却代金である譲渡価額から、取得費と譲渡費用を差し引いて計算するのが基本です。
譲渡費用には、不動産会社へ支払う仲介手数料や売買契約書の印紙代など、売却に直接必要となった費用が含まれます。
そのため、取得費や譲渡費用を漏れなく整理できれば、課税対象となる利益をより正確に把握し、必要以上に税負担が増える事態を避けやすくなります。
また、税率は所有期間によって異なりますが、その前提となる譲渡所得を適切に計算することが、最終的な税額を確認するうえで欠かせません。
算入できる費用一覧
取得費には購入代金だけでなく、不動産の取得や価値向上に直接関係した費用も含められる場合があります。
たとえば、登記費用や不動産取得税、増改築費、設備改良費、土地の測量費や造成費などが代表的です。
ただし、軽微な修繕費や固定資産税など、所有中の維持管理に関する支出は、原則として取得費には含まれません。
そのため、売買契約書や領収書、工事の請求書、測量明細などを確認し、支出の内容や目的ごとにわかりやすく分けて整理しておくことが大切です。
また、資料を一覧にまとめておけば、売却後の申告準備が進めやすくなり、税理士へ相談するときにも確認すべき項目を共有しやすくなります。
▼この記事も読まれています
離婚して建てたばかりの新築を売却する方法とは?住み続ける方法も解説
\お気軽にご相談ください!/
取得費が不明な場合の対処と計算方法
前章では取得費の基本について述べましたが、昔の物件などで金額が不明な場合もあります。
ここでは、取得費がわからない場合の概算取得費と、市街地価格指数の活用法について解説します。
概算取得費のルール
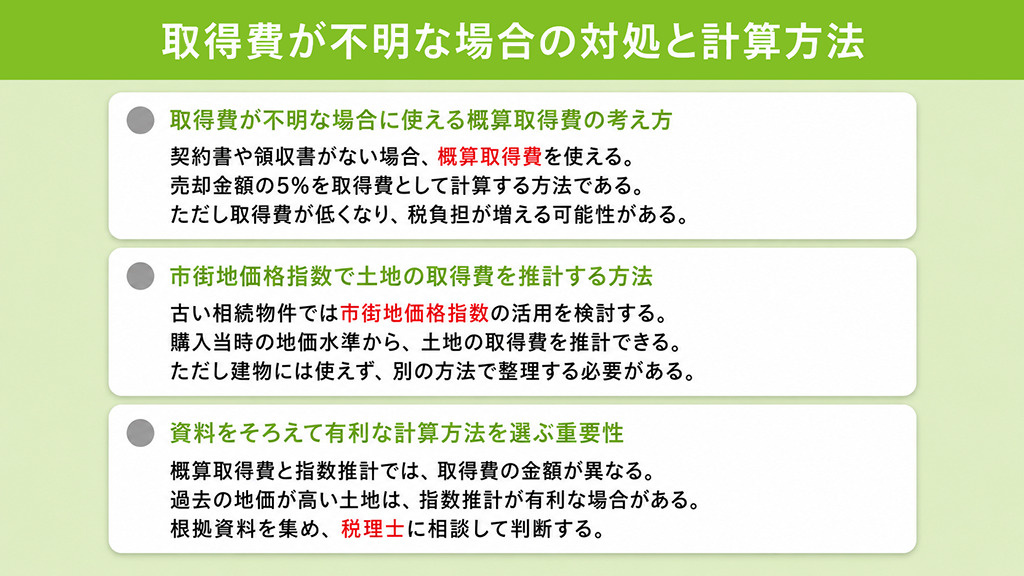
購入時の売買契約書や領収書が見つからず、実際の取得費を証明できない場合は、概算取得費を使う方法があります。
概算取得費とは、売却金額の5%を取得費として扱う計算方法で、土地と建物のどちらにも利用できる数字です。
たとえば、5,000万円で売却した場合は、その5%にあたる250万円を取得費として譲渡所得を計算します。
また、計算が簡単で資料が少ない場合でも使いやすい一方、取得費が低くなることで譲渡所得が大きくなり、税負担が増える可能性があります。
そのため、すぐに概算取得費を選ぶのではなく、親族の保管資料や金融機関の記録なども確認し、実際の取得費を示せないか探してみましょう。
市街地価格指数の活用
古い相続物件などでは、市街地価格指数を利用して土地の取得費を推計する方法も検討できます。
市街地価格指数は、住宅地や商業地などの地価変動を長期間にわたって示す統計で、購入当時のおおよその価格水準を知る手がかりになります。
市街地価格指数を用いて取得費を推計する方法が認められた裁決例もありますが、個別事情によって判断されるため、必ず利用できるとは限りません。
ただし、この指数は土地の価格変動を示すものであり、建物の取得費を直接求めるためには使えません。
そのため、建物は標準的な建築価額表などから建築費を推計し、減価償却分を差し引いて、土地と建物を分けて丁寧に整理する必要があります。
有利な計算式の選び方
概算取得費と市街地価格指数による推計では、購入時期や当時の地価によって算出される取得費の金額が異なります。
そのため、概算取得費を用いるか、市街地価格指数などによる推計が合理的な方法として認められるかについて、根拠資料をそろえたうえで税理士などの専門家に相談することが大切です。
過去の地価が高い時期に取得した土地では、指数を使った推計のほうが取得費をより大きく示せるケースもあります。
ただし、指数計算は推計であるため、住宅ローン資料や通帳履歴、抵当権の設定額など、根拠となる資料もできるだけ集めておきましょう。
また、売却前に税理士へ相談すれば、資料の内容を踏まえて利用できる方法を整理でき、申告の方向性も決めやすくなります。
▼この記事も読まれています
即時買取による不動産売却とは?メリット・デメリットと向いている方を解説
\お気軽にご相談ください!/
取得費計算で生じる税負担増の注意点
ここまで取得費が不明な場合の対処法を解説しましたが、計算時の注意点も必ずおさえておく必要があります。
最後に、税負担が重くなるリスクや、更正請求の難しさについて解説していきます。
過少見積もりのリスク
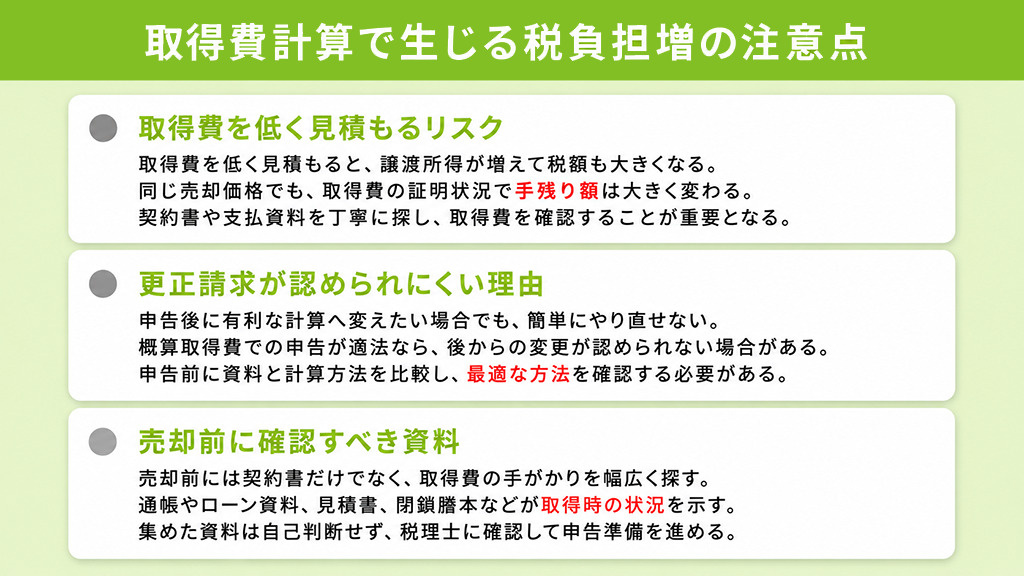
取得費を必要以上に低く見積もると、その分だけ譲渡所得が増え、売却後に支払う税額も大きくなる可能性があります。
たとえば、5,000万円で売却し、譲渡費用が200万円の場合、概算取得費250万円なら譲渡所得は4,550万円です。
売却した年の1月1日時点で所有期間が5年を超える長期譲渡所得として税率20.315%を掛けると、税額の目安は約924万円になります。
一方、3,000万円の取得費を合理的に証明できれば、譲渡所得は1,800万円となり、税額の目安は約365万円です。
このように、同じ売却価格でも取得費の確認状況によって手元に残る金額は大きく変わるため、資料を丁寧に探すことが重要です。
更正請求が困難な理由
申告後により有利な計算方法へ変更したいと思っても、必ずしも簡単にやり直せるわけではありません。
更正の請求は、払い過ぎた税金の見直しを求める手続きですが、期限や要件が定められているため注意が必要です。
とくに、概算取得費を使った申告自体が適法であれば、あとから市街地価格指数を使う方法へ変更したいという理由だけでは認められない場合があります。
そのため、申告前に利用できる資料や計算方法を十分に確認し、比較しておくことが大切です。
ただし、申告後に売買契約書や領収書などが見つかり、実際の取得費を示せるようになった場合は、税理士へ相談して見直しの可否を確認しましょう。
売却前の資料再確認
売却を始める前には、購入時の契約書だけでなく、取得費の手がかりになりそうな資料を幅広く探しておきましょう。
たとえば、通帳の引き出し履歴や住宅ローンの返済予定表、工事の見積もり書などから、当時の支払い内容を確認できる場合があります。
また、法務局で取得できる閉鎖謄本から、過去の抵当権設定額を確認できることもあり、取得時の状況を整理する材料になります。
そのため、不動産会社から受け取った書類も含め、税務に関係しそうな資料はまとめて保管しておくことが大切です。
集めた資料は自己判断だけで処理せず、税理士にも確認してもらうと、より確実で納得感のある申告準備につながります。
▼この記事も読まれています
不動産売却における買取保証とは?利用するメリットと条件について解説!
まとめ
不動産売却時の税金計算の基礎となる取得費は、購入代金や手数料などの支出であり、契約書や領収書などの客観的な資料を用いて正確に整理することが大切です。
昔の物件などで取得費が不明な場合は、売却金額の5%とする概算取得費や市街地価格指数による推計を活用し、税負担を抑えられる有利な計算方法を比較して選びます。
取得費を低く見積もると税額が大幅に増え、申告後に計算をやり直すことも困難なため、手続きを始める前に手持ちの書類や記録を隅々まで探し出して確認しておくべきでしょう。
山口市内の不動産買取は株式会社東武住販 山口店へ。
創業昭和59年の信頼と実績があり、中古住宅・土地・マンションなど幅広くご提案が可能です。
とくに不動産買取に強みを持ち、エキスパート集団が真摯に対応させていただきますので、お気軽にご相談ください。

株式会社東武住販 山口店
創業昭和59年の信頼と実績をもとに、山口市およびその周辺の不動産売却や購入に関するあらゆる相談に対応しています。
お客様一人ひとりの立場に立ち、誠実かつ丁寧な対応を心がけることで、信頼関係を築くことを大切にしています。
■強み
・創業昭和59年の信頼と実績
・不動産買取に強みを持つエキスパート集団
■事業
・不動産売却(仲介 / 買取)

